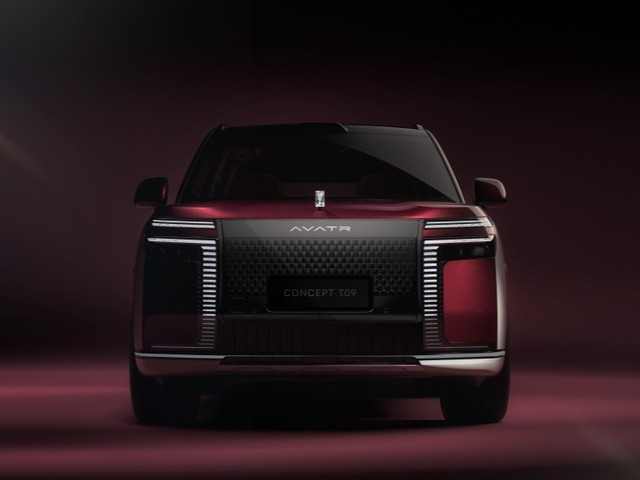
2026年11月8日,乘联分会秘书长崔东树就当前乘用车新车产品结构与尺寸趋势发布分析报告。数据显示,2026年1至10月,国内共推出全新乘用车车型129款。其中,增程车型42款,同比增加26款;混合动力车型10款,同比增加10款;狭义插电式混合动力车型31款,同比减少6款;纯电动车型68款,同比增加11款;常规燃油车型9款,同比减少4款。
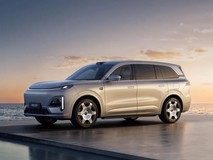
从2024年至2026年的连续观察可见,乘用车新车整体呈现明显“中大型化”演进特征,市场重心持续向车长5米左右区间集中。SUV品类占据绝对主导地位,新品数量远超轿车与MPV,是更新节奏最快、产品投放最密集的细分领域。尤为突出的是其大型化趋势:车长5至5.5米的大型SUV新品占比由2024年的17%跃升至2026年的56%;而车长4.5至5米的中型SUV新品占比则由72%大幅回落至45%。
新能源车型的结构性分化更为显著,呈现典型的“哑铃型”格局。一端是小型化路线加速退潮——车长4米以下的微型车及4至4.5米的小型车新品数量断崖式萎缩,受补贴政策退出与成本控制压力影响,车企普遍收缩低端布局;另一端是大型化趋势迅猛扩张——车长5米以上的新品占比由2024年的34%飙升至2026年的58%。其中,5.1至5.5米区间的全尺寸SUV与MPV新品高度集中,已成为技术竞争与盈利能力建设的关键战场。相比之下,车长4.5至5米这一传统主力区间市场份额由55%骤降至40%,正经历最激烈的结构性调整与市场挤压。
另据乘联分会初步统计,2026年10月1日至31日,全国乘用车市场零售量为169.3万辆,同比下降25%,环比增长5%;今年前10个月累计零售量为1502.7万辆,同比下降22%。同期,全国乘用车厂商批发量为263.5万辆,同比下降10%,环比增长3%;前10个月累计批发量为2237.2万辆,同比下降6%。
本文属于原创文章,如若转载,请注明来源:2026年乘用车新品中大型化加速:SUV主导、新能源呈哑铃型结构分化https://auto.zol.com.cn/1270/12700764.html